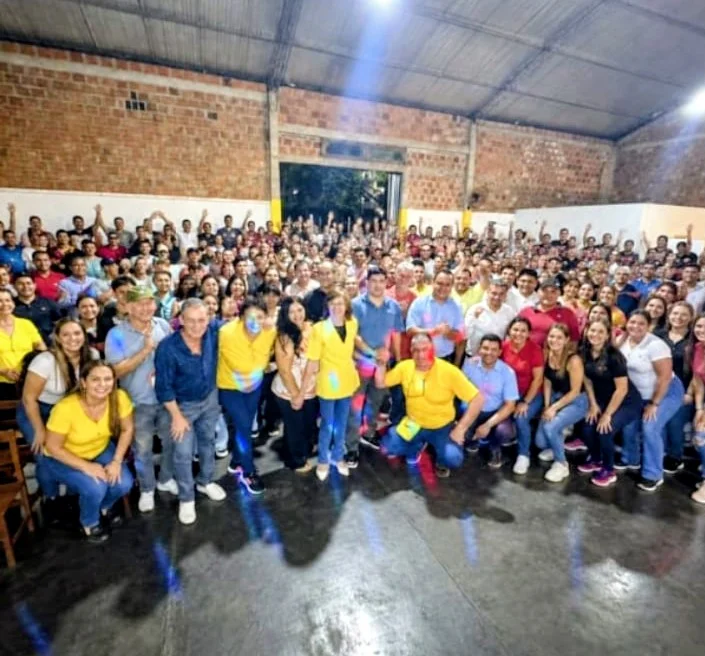
CEEL - Lista Amarilla : Convocatoria en el km 3 rumbo a elecciones distritales del mes de enero 2027
Info Misiones
31 de octubre de 2026 Info Misiones

La morosidad en los créditos a familias alcanzó un nuevo récord en julio, escalando al 5,7%, la cifra más alta desde que el Banco Central (BCRA) comenzó a registrar la serie en enero de 2010. Este incremento, que representa el noveno mes consecutivo de crecimiento en la irregularidad, se dio en un mes marcado por la volatilidad de las tasas de interés y un freno en los créditos al sector privado.
Según el informe sobre bancos publicado este viernes por el BCRA, la morosidad en préstamos a familias pasó del 5,1% en junio al 5,7% en julio. Julia Strada, diputada nacional de Fuerza Patria y referente del Centro CEPA, en un análisis en redes sociales, destacó que la irregularidad en los créditos al sector privado muestra una tendencia ascendente ininterrumpida desde hace siete meses, "alcanzando niveles no vistos desde la pandemia de COVID-19".
Radiografía de la morosidad: préstamos personales y tarjetas de crédito, los más afectados
Las líneas crediticias que más contribuyen a este récord de morosidad son los préstamos personales y las tarjetas de crédito, con incrementos que, en algunos casos, duplican los valores de diciembre de 2024:
Préstamos personales: el porcentaje de irregularidad pasó de 3,28% en diciembre de 2024 a 7,19% en julio de 2025.
Tarjetas de crédito: Se verificó un aumento significativo, incrementándose de 1,74% en diciembre de 2024 a 4,85% en julio de 2025.
Adelantos: Presentaron una suba de 1,58% a 2,69% entre diciembre de 2024 y julio de 2025.
Créditos prendarios: Ascendieron de 1,92% en diciembre de 2024 a 2,75% en julio de 2025.

En el caso de los préstamos prendarios, también hubo un deterioro, aunque más leve, pasando del 3,7% al 3,9%. Los créditos hipotecarios, sin embargo, escaparon a esta tendencia, manteniendo una tasa de irregularidad baja e incluso menor a la de junio (0,9% vs 1% el mes anterior).
La tendencia de la morosidad, según Julia Strada
Julia Strada complementó los datos del BCRA con un análisis más amplio de la tendencia:
Total del sector privado: Evidenció un aumento en la tasa de irregularidad, pasando de 1,54% en diciembre de 2024 a 3,19% en julio de 2025.

Irregularidad en las familias: Saltó de 2,55% a 5,66% en el mismo lapso, "marcando un récord que no se registraba desde el año 2008".
Empresas: También experimentaron un deterioro en la calidad crediticia, con un incremento de la morosidad de 0,74% a 1,18% entre diciembre de 2024 y julio de 2025.